Domain kredit-ohne-bonitätsprüfung.de kaufen?
Wir ziehen mit dem Projekt
kredit-ohne-bonitätsprüfung.de um.
Sind Sie am Kauf der Domain
kredit-ohne-bonitätsprüfung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-ohne-bonitätsprüfung.de kaufen?
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
Welche Arten von Sicherheiten können bei einem Kreditvertrag vereinbart werden und wie wirken sie sich auf die Kreditkonditionen aus?
Bei einem Kreditvertrag können verschiedene Arten von Sicherheiten vereinbart werden, wie z.B. Grundschulden, Bürgschaften oder Sicherungsübereignungen von Vermögenswerten. Die Art der Sicherheit beeinflusst die Kreditkonditionen, da sie das Ausfallrisiko für den Kreditgeber verringern und somit zu günstigeren Zinsen führen kann. Je höher die Sicherheit, desto niedriger in der Regel die Zinsen und Gebühren für den Kredit. **

Ähnliche Suchbegriffe für Neues-Verbraucherkreditrecht
Top-Angebote
Produkte zum Begriff Neues-Verbraucherkreditrecht:
-
Neues VerbraucherkreditrechtNeues Verbraucherkreditrecht , Ihr Leitfaden zum neuen Verbraucherkreditrecht Am 30. Oktober 2023 wurde die "neue", vollharmonisierende Verbraucherkreditrichtlinie im Amtsblatt der Europäischen Union veröffentlicht. Die Mitgliedstaaten sind bis zum 20. November 2025 zur Umsetzung der überarbeiteten verbraucherkreditrechtlichen Vorgaben in nationales Recht verpflichtet. Dem Verbraucherkreditgesetz (VKrG) steht damit nach 15 Jahren und bislang fünf Novellen ein größeres Update bevor. Welchen Umsetzungsbedarf es gibt und wo dem Gesetzgeber Gestaltungsspielraum zukommt, analysieren Christoph Kronthaler/Simon Laimer (Anwendungsbereich), Johannes W. Flume/Uwe Neumayr (Informationspflichten), Isabelle Vonkilch (Beratung und Kreditvermittlung), Elke Heinrich-Pendl (Kreditwürdigkeitsprüfung), Franz Hartlieb (Form, Inhalt und Änderung von Kreditverträgen), Bernhard Burtscher (Widerruf, verbundene Kreditverträge, Kündigung und vorzeitige Rückzahlung), Julia Told (Wohlverhaltens- und Organisationspflichten) sowie Martin Lutschounig (Forderungsabtretung und ADR). , Tagfahrleuchten > Beleuchtung , Erscheinungsjahr: 20250430, Redaktion: Kronthaler, Christoph~Laimer, Simon~Told, Julia, Seitenzahl/Blattzahl: 220, Keyword: AGB; Bankenrecht; Verbraucherkredit, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 17, Gewicht: 410, Produktform: Kartoniert,57,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bülow, Peter: VerbraucherkreditrechtVerbraucherkreditrecht , Entgeltliche und unentgeltliche Darlehen und Finanzierungshilfen, Verbraucher und Unternehmer, Widerruf und verbundene Geschäfte, Kreditvermittlung, IPR (Rom-I-VO), Mahnverfahren, Art. 17 EuGVVO. Kommentar , Reflektoren > Beleuchtung , Auflage: 11. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Grauer Kommentar##, Autoren: Bülow, Peter~Artz, Markus, Edition: NED, Auflage: 25011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 1050, Keyword: 2011/83/EU; Beratungsleistungen; Darlehen; EuGVVO; Finanzierungshilfen; IPR; IPR (Rom-I-VO); Immobiliardarlehensvertrag; Informationspflichten; Kreditvermittlung; Kreditverträge; Richtlinie; Richtlinien; Rücktrittsrecht; Verbraucherkreditrichtlinie; Verbraucherrechte; Verbraucherrechterichtlinie; Widerrufsrecht; Wohnimmobilien; Wohnimmobilien-Kreditvertragsrichtlinie, Fachschema: Prozess (juristisch) / Zivilprozess~Zivilprozess - Zivilprozessordnung - ZPO~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1200 Blätter, Länge: 224, Breite: 141, Höhe: 49, Gewicht: 1286, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,175,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die verschiedenen Arten von Sicherheiten, die man bei einem Kreditvertrag bieten kann, und wie beeinflussen sie die Kreditkonditionen?
Die verschiedenen Arten von Sicherheiten, die man bei einem Kreditvertrag bieten kann, sind z.B. Immobilien, Fahrzeuge oder Wertpapiere. Je höher der Wert der Sicherheit ist, desto niedriger sind in der Regel die Kreditzinsen. Die Sicherheiten beeinflussen die Kreditkonditionen, da sie das Risiko für den Kreditgeber verringern und somit günstigere Konditionen ermöglichen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Was sind Sicherheiten bei einem Kredit?
Was sind Sicherheiten bei einem Kredit? Sicherheiten sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Sie dienen dazu, das Risiko des Kreditgebers zu verringern und im Falle eines Zahlungsausfalls des Kreditnehmers als Ausgleich zu dienen. Typische Sicherheiten sind beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände. Sie können auch in Form von Bürgschaften oder Gehaltsabtretungen geleistet werden. Letztendlich dienen Sicherheiten dazu, die Rückzahlung des Kredits abzusichern und die Kreditkonditionen für den Kreditnehmer zu verbessern. **
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
Top-Angebote
Produkte zum Begriff Neues-Verbraucherkreditrecht:
-
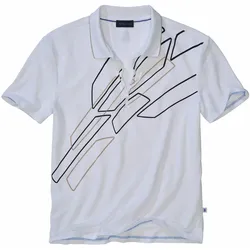
Neues-Spiel-Poloshirt - SUmgesattelt. Britische Polospieler in Indien trugen es in die Welt. Der hochstellbare Kragen sollte den Nacken vor der sengenden Sonne schützen. Wir haben den Klassiker fit gemacht für neue Herausforderungen auf und abseits von Golf- oder Tennisplatz. Der Reißverschluss ermöglicht das Überziehen in Bestzeit, der griffige Piqué ist gefordert elastisch und atmungsaktiv.49,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
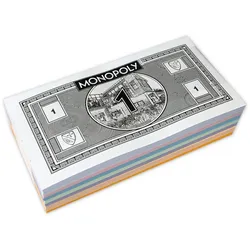
Monopoly Spielgeld (neues Design)Monopoly Spielgeld Vollständiger Monopoly Spielgeld Satz als Ersatz oder zum Erweitern eines Spiels. Insbesondere geeignet für die Monopoly Stadteditionen von Winning Moves. Enthalten sind 1, 5, 10, 20, 50, 100 und 500er Scheine7,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Welche Arten von Sicherheiten können bei einem Kreditvertrag vereinbart werden und wie wirken sie sich auf die Kreditkonditionen aus?
Bei einem Kreditvertrag können verschiedene Arten von Sicherheiten vereinbart werden, wie z.B. Grundschulden, Bürgschaften oder Sicherungsübereignungen von Vermögenswerten. Die Art der Sicherheit beeinflusst die Kreditkonditionen, da sie das Ausfallrisiko für den Kreditgeber verringern und somit zu günstigeren Zinsen führen kann. Je höher die Sicherheit, desto niedriger in der Regel die Zinsen und Gebühren für den Kredit. **
-
Was sind die verschiedenen Arten von Sicherheiten, die man bei einem Kreditvertrag bieten kann, und wie beeinflussen sie die Kreditkonditionen?
Die verschiedenen Arten von Sicherheiten, die man bei einem Kreditvertrag bieten kann, sind z.B. Immobilien, Fahrzeuge oder Wertpapiere. Je höher der Wert der Sicherheit ist, desto niedriger sind in der Regel die Kreditzinsen. Die Sicherheiten beeinflussen die Kreditkonditionen, da sie das Risiko für den Kreditgeber verringern und somit günstigere Konditionen ermöglichen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Neues-Verbraucherkreditrecht
-
Neues VerbraucherkreditrechtNeues Verbraucherkreditrecht , Ihr Leitfaden zum neuen Verbraucherkreditrecht Am 30. Oktober 2023 wurde die "neue", vollharmonisierende Verbraucherkreditrichtlinie im Amtsblatt der Europäischen Union veröffentlicht. Die Mitgliedstaaten sind bis zum 20. November 2025 zur Umsetzung der überarbeiteten verbraucherkreditrechtlichen Vorgaben in nationales Recht verpflichtet. Dem Verbraucherkreditgesetz (VKrG) steht damit nach 15 Jahren und bislang fünf Novellen ein größeres Update bevor. Welchen Umsetzungsbedarf es gibt und wo dem Gesetzgeber Gestaltungsspielraum zukommt, analysieren Christoph Kronthaler/Simon Laimer (Anwendungsbereich), Johannes W. Flume/Uwe Neumayr (Informationspflichten), Isabelle Vonkilch (Beratung und Kreditvermittlung), Elke Heinrich-Pendl (Kreditwürdigkeitsprüfung), Franz Hartlieb (Form, Inhalt und Änderung von Kreditverträgen), Bernhard Burtscher (Widerruf, verbundene Kreditverträge, Kündigung und vorzeitige Rückzahlung), Julia Told (Wohlverhaltens- und Organisationspflichten) sowie Martin Lutschounig (Forderungsabtretung und ADR). , Tagfahrleuchten > Beleuchtung , Erscheinungsjahr: 20250430, Redaktion: Kronthaler, Christoph~Laimer, Simon~Told, Julia, Seitenzahl/Blattzahl: 220, Keyword: AGB; Bankenrecht; Verbraucherkredit, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 155, Höhe: 17, Gewicht: 410, Produktform: Kartoniert,57,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bülow, Peter: VerbraucherkreditrechtVerbraucherkreditrecht , Entgeltliche und unentgeltliche Darlehen und Finanzierungshilfen, Verbraucher und Unternehmer, Widerruf und verbundene Geschäfte, Kreditvermittlung, IPR (Rom-I-VO), Mahnverfahren, Art. 17 EuGVVO. Kommentar , Reflektoren > Beleuchtung , Auflage: 11. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Grauer Kommentar##, Autoren: Bülow, Peter~Artz, Markus, Edition: NED, Auflage: 25011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 1050, Keyword: 2011/83/EU; Beratungsleistungen; Darlehen; EuGVVO; Finanzierungshilfen; IPR; IPR (Rom-I-VO); Immobiliardarlehensvertrag; Informationspflichten; Kreditvermittlung; Kreditverträge; Richtlinie; Richtlinien; Rücktrittsrecht; Verbraucherkreditrichtlinie; Verbraucherrechte; Verbraucherrechterichtlinie; Widerrufsrecht; Wohnimmobilien; Wohnimmobilien-Kreditvertragsrichtlinie, Fachschema: Prozess (juristisch) / Zivilprozess~Zivilprozess - Zivilprozessordnung - ZPO~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1200 Blätter, Länge: 224, Breite: 141, Höhe: 49, Gewicht: 1286, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,175,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neues-Spiel-Poloshirt - MUmgesattelt. Britische Polospieler in Indien trugen es in die Welt. Der hochstellbare Kragen sollte den Nacken vor der sengenden Sonne schützen. Wir haben den Klassiker fit gemacht für neue Herausforderungen auf und abseits von Golf- oder Tennisplatz. Der Reißverschluss ermöglicht das Überziehen in Bestzeit, der griffige Piqué ist gefordert elastisch und atmungsaktiv.49,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Neues-Spiel-Poloshirt - LUmgesattelt. Britische Polospieler in Indien trugen es in die Welt. Der hochstellbare Kragen sollte den Nacken vor der sengenden Sonne schützen. Wir haben den Klassiker fit gemacht für neue Herausforderungen auf und abseits von Golf- oder Tennisplatz. Der Reißverschluss ermöglicht das Überziehen in Bestzeit, der griffige Piqué ist gefordert elastisch und atmungsaktiv.49,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was sind Sicherheiten bei einem Kredit?
Was sind Sicherheiten bei einem Kredit? Sicherheiten sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Sie dienen dazu, das Risiko des Kreditgebers zu verringern und im Falle eines Zahlungsausfalls des Kreditnehmers als Ausgleich zu dienen. Typische Sicherheiten sind beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände. Sie können auch in Form von Bürgschaften oder Gehaltsabtretungen geleistet werden. Letztendlich dienen Sicherheiten dazu, die Rückzahlung des Kredits abzusichern und die Kreditkonditionen für den Kreditnehmer zu verbessern. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.