Domain kredit-ohne-bonitätsprüfung.de kaufen?
Wir ziehen mit dem Projekt
kredit-ohne-bonitätsprüfung.de um.
Sind Sie am Kauf der Domain
kredit-ohne-bonitätsprüfung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-ohne-bonitätsprüfung.de kaufen?
Ist ein Dispo ein Kredit?
Ist ein Dispo ein Kredit? Ein Dispositionskredit, kurz Dispo, ist eine Art von Kredit, den Banken ihren Kunden gewähren, um deren Kontostand vorübergehend ins Negative zu führen. Im Gegensatz zu einem herkömmlichen Ratenkredit ist der Dispo jedoch flexibler und wird in der Regel ohne feste Laufzeit gewährt. Der Kunde kann jederzeit über den genehmigten Rahmen verfügen, solange er die vereinbarten Zinsen und Gebühren zahlt. Letztendlich handelt es sich also beim Dispo um eine Form von Kredit, die besonders für kurzfristige finanzielle Engpässe genutzt wird. **
Was ist günstiger Kredit oder Dispo?
Was ist günstiger Kredit oder Dispo? Diese Frage hängt von verschiedenen Faktoren ab, wie beispielsweise der Höhe des Zinssatzes, der Laufzeit und der Höhe des Kreditbetrags. Im Allgemeinen sind Kredite oft günstiger als der Dispositionskredit, da die Zinssätze in der Regel niedriger sind. Es kann sich daher lohnen, einen Kredit aufzunehmen, um den teureren Dispo auszugleichen und Zinskosten zu sparen. Es ist ratsam, die Konditionen verschiedener Anbieter zu vergleichen, um die günstigste Option für sich zu finden. Letztendlich sollte man sich bewusst sein, dass sowohl Kredite als auch der Dispo mit Kosten verbunden sind und eine sorgfältige Planung und Überlegung erforderlich ist. **

Ähnliche Suchbegriffe für Dispo
Top-Angebote
Produkte zum Begriff Dispo:
-
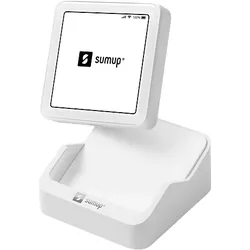
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.56,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist besser ein Kredit oder ein Dispo?
Was ist besser ein Kredit oder ein Dispo? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des benötigten Geldbetrags, der Laufzeit der Finanzierung und den Zinsen. Ein Kredit bietet in der Regel niedrigere Zinsen als ein Dispositionskredit, was langfristig günstiger sein kann. Allerdings ist ein Dispo flexibler und sofort verfügbar, während ein Kredit eine längere Bearbeitungszeit haben kann. Letztendlich sollte die Entscheidung zwischen einem Kredit und einem Dispo individuell und unter Berücksichtigung der eigenen finanziellen Situation getroffen werden. **
-
Kann ich mein Konto ohne Dispo überziehen?
Ja, du kannst dein Konto ohne Dispo überziehen, aber es kann zu zusätzlichen Gebühren und Zinsen führen. Wenn du dein Konto überziehst, ohne einen Dispositionskredit zu haben, kann die Bank den überzogenen Betrag als geduldete Überziehung behandeln. Dies bedeutet, dass die Bank dir erlaubt, dein Konto bis zu einem bestimmten Betrag zu überziehen, auch wenn du keinen Dispo eingerichtet hast. Es ist jedoch wichtig zu beachten, dass die Zinsen für geduldete Überziehungen in der Regel höher sind als die Zinsen für einen Dispositionskredit. Es ist ratsam, vorher mit deiner Bank zu sprechen, um die genauen Konditionen für eine geduldete Überziehung zu klären. **
-
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **


Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
Top-Angebote
Produkte zum Begriff Dispo:
-
Ist ein Dispo ein Kredit?
Ist ein Dispo ein Kredit? Ein Dispositionskredit, kurz Dispo, ist eine Art von Kredit, den Banken ihren Kunden gewähren, um deren Kontostand vorübergehend ins Negative zu führen. Im Gegensatz zu einem herkömmlichen Ratenkredit ist der Dispo jedoch flexibler und wird in der Regel ohne feste Laufzeit gewährt. Der Kunde kann jederzeit über den genehmigten Rahmen verfügen, solange er die vereinbarten Zinsen und Gebühren zahlt. Letztendlich handelt es sich also beim Dispo um eine Form von Kredit, die besonders für kurzfristige finanzielle Engpässe genutzt wird. **
-
Was ist günstiger Kredit oder Dispo?
Was ist günstiger Kredit oder Dispo? Diese Frage hängt von verschiedenen Faktoren ab, wie beispielsweise der Höhe des Zinssatzes, der Laufzeit und der Höhe des Kreditbetrags. Im Allgemeinen sind Kredite oft günstiger als der Dispositionskredit, da die Zinssätze in der Regel niedriger sind. Es kann sich daher lohnen, einen Kredit aufzunehmen, um den teureren Dispo auszugleichen und Zinskosten zu sparen. Es ist ratsam, die Konditionen verschiedener Anbieter zu vergleichen, um die günstigste Option für sich zu finden. Letztendlich sollte man sich bewusst sein, dass sowohl Kredite als auch der Dispo mit Kosten verbunden sind und eine sorgfältige Planung und Überlegung erforderlich ist. **
-
Was ist besser ein Kredit oder ein Dispo?
Was ist besser ein Kredit oder ein Dispo? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des benötigten Geldbetrags, der Laufzeit der Finanzierung und den Zinsen. Ein Kredit bietet in der Regel niedrigere Zinsen als ein Dispositionskredit, was langfristig günstiger sein kann. Allerdings ist ein Dispo flexibler und sofort verfügbar, während ein Kredit eine längere Bearbeitungszeit haben kann. Letztendlich sollte die Entscheidung zwischen einem Kredit und einem Dispo individuell und unter Berücksichtigung der eigenen finanziellen Situation getroffen werden. **
-
Kann ich mein Konto ohne Dispo überziehen?
Ja, du kannst dein Konto ohne Dispo überziehen, aber es kann zu zusätzlichen Gebühren und Zinsen führen. Wenn du dein Konto überziehst, ohne einen Dispositionskredit zu haben, kann die Bank den überzogenen Betrag als geduldete Überziehung behandeln. Dies bedeutet, dass die Bank dir erlaubt, dein Konto bis zu einem bestimmten Betrag zu überziehen, auch wenn du keinen Dispo eingerichtet hast. Es ist jedoch wichtig zu beachten, dass die Zinsen für geduldete Überziehungen in der Regel höher sind als die Zinsen für einen Dispositionskredit. Es ist ratsam, vorher mit deiner Bank zu sprechen, um die genauen Konditionen für eine geduldete Überziehung zu klären. **
Ähnliche Suchbegriffe für Dispo
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.56,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
-
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.